Storie e notizie
Resilienza nella viticoltura: strategie e aiuti per il futuro
La viticoltura, pilastro economico e culturale in molte regioni, non è immune agli eventi climatici estremi e a un mercato in rapida evoluzione.
Il settore agricolo globale si trova di fronte a mutamenti profondi, con eventi climatici estremi e dinamiche di mercato in rapida evoluzione che impongono nuove strategie. Anche la viticoltura, pilastro economico e culturale in molte regioni, non è immune a queste pressioni. Oggi i produttori di vino affrontano un panorama complesso, fatto di rischi e opportunità. Devono cercare soluzioni per garantire continuità e redditività delle attività. Tutto ciò avviene in un contesto di crescente incertezza. Questo scenario richiede un approccio integrato che combini il supporto finanziario con l’innovazione e l’adattamento strutturale.
In Australia Meridionale, motore della viticoltura nazionale, il 72% delle aziende vitivinicole ha registrato perdite nell’ultima campagna.
L’Urgenza della Crisi e la Risposta Immediata
Le calamità naturali possono colpire con una violenza inaspettata, lasciando dietro di sé danni ingenti e la necessità di una ripartenza immediata. Cédric Moussé è un vigneron di Cuisles, nella Marna. Ha subito una perdita stimata di oltre 10 milioni di euro. Ciò è avvenuto a seguito di un incendio il 26 luglio. L’incendio, causato da un pannello fotovoltaico difettoso, ha distrutto due terzi del suo prezioso stock di champagne e le attrezzature essenziali, evidenziando una vulnerabilità spesso trascurata. La procedura di indennizzo assicurativo, in questi casi, può richiedere anni, mettendo a dura prova la sopravvivenza dell’azienda.
Di fronte a queste emergenze, le istituzioni finanziarie hanno attivato misure di sostegno per la liquidità. Banque Populaire offre prestiti di tesoreria. Il tasso è eccezionale, plafonato al 2,5%. Questo è ben al di sotto dei tassi di mercato per i prestiti a breve termine. Crédit Mutuel Alliance Fédérale propone prestiti di tesoreria. Il tasso massimo è del 2,5% per un periodo fino a cinque anni. Un bonus dello 0,5% è offerto ai giovani agricoltori. Queste iniziative mirano a fornire un respiro immediato, permettendo agli agricoltori di coprire le spese correnti e pianificare la prossima campagna.
Parallelamente al supporto bancario, emerge la forza della solidarietà comunitaria. Cédric Moussé ha ricevuto oltre 10.000 messaggi di sostegno e 200 offerte di aiuto per la pigiatura, un esempio concreto di come il settore si mobiliti. Tuttavia, le richieste dei sindacati per “anni bianchi” bancari, ovvero sospensioni complete dei pagamenti, sono gestite con cautela. Le banche adottano un approccio caso per caso, come spiegato da Crédit Mutuel. Un rinvio indiscriminato posticiperebbe solo il problema. Il saldo del debito diventerebbe più oneroso e potrebbe “declassare il dossier” del cliente.
Strategie di Adattamento e la Necessità di Resilienza nella Viticoltura
Oltre alle crisi immediate, il settore vitivinicolo affronta sfide strutturali a lungo termine, che richiedono un’attenta pianificazione e resilienza nella viticoltura. In Australia Meridionale, motore della viticoltura nazionale, il 72% delle aziende vitivinicole ha registrato perdite nell’ultima campagna. I prezzi di shiraz o cabernet sauvignon sono bassi. Coprono a malapena la metà dei costi di produzione. Ciò è dovuto all’iperspecializzazione e agli shock di mercato, come le sovratasse cinesi. Questo scenario ha spinto il governo regionale a intervenire con un piano di aiuti da 68 milioni di euro.
Questo piano australiano destina il 92% del budget a prestiti garantiti dallo Stato. C’è un tetto di 310.000 euro per beneficiario. Sono previsti due anni senza interessi, seguiti da un tasso del 7,2%. L’obiettivo è incoraggiare la diversificazione verso colture più redditizie e adatte alle condizioni climatiche locali, come olive, agrumi, pistacchi e avocado. L’autore del rapporto, Sanoop Varughese, sottolinea come la difficoltà non risieda nell’identificare alternative, ma nel superare le “barriere strutturali, finanziarie e informative” che ostacolano la riconversione dei produttori.
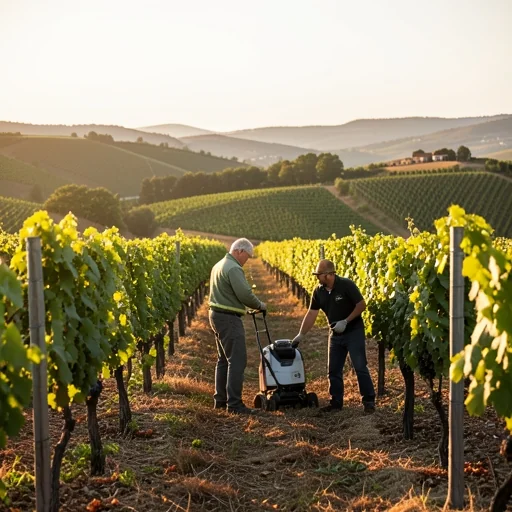
In Francia, l’adattamento si manifesta anche attraverso la modernizzazione delle pratiche agricole. Jérôme Corsin, vigneron del Beaujolais, ha completato un progetto. Ha convertito la potatura da gobelet a cordone per meccanizzare 14 ettari. Sua sorella la considerava “folle”, ma ora la riconosce necessaria per la redditività. Cyril Camus, viticoltore nella Charente, ha investito. Ha comprato nuove attrezzature, come una macchina Pellenc per la vendemmia. Ha anche acquistato i “dita Kress”, che puliscono le file di viti. Questi investimenti riflettono una chiara tendenza verso l’ottimizzazione del lavoro e la riduzione dei costi operativi in un contesto di margini ridotti.
Il Ruolo del Supporto Finanziario e l’Evoluzione del Settore
Il supporto finanziario va oltre la semplice gestione della tesoreria, toccando la ristrutturazione del debito e la capacità di investimento. Il dispositivo RDRTEA è uno strumento chiave. Il suo nome completo è Prêt de Réaménagement des Dettes et Renforcement de la Trésorerie des Exploitations Agricoles. È stato siglato nel 2025 e 2026 ed è garantito da BPI France. Sebbene inizialmente non abbia riscosso il successo sperato a causa di criteri troppo restrittivi, questi sono stati successivamente allentati. Le banche, come Crédit Mutuel, lo considerano una soluzione di “ultima risorsa”, poiché impone vincoli sulla capacità di indebitamento futura degli agricoltori.
Lo Stato francese ha istituito l’INAF. Questo sostiene gli investimenti futuri e la prevenzione dei rischi. INAF significa Initiative Nationale pour l’Agriculture Française. Offre una garanzia gratuita dell’80% sui prestiti. Le banche promuovono anche l’utilizzo della “Déduction pour Épargne de Précaution” (DEP), che consente di accantonare fondi negli anni buoni per usarli in caso di imprevisti. Le banche mantengono un’attenta vigilanza non solo sui viticoltori, ma sull’intera filiera, incluse cooperative e commercianti, riconoscendo che il rischio è condiviso e un fallimento di un anello della catena ha ripercussioni ampie.
La fatica e la stanchezza tra i viticoltori sono percezioni crescenti, alimentate da anni di crisi ripetute. Maryse, la madre di Jérôme Corsin, ricorda come in passato, di fronte a difficoltà di vendita, si organizzassero “degustazioni Tupperware” per raggiungere i clienti direttamente. Queste soluzioni creative, spesso tramandate di generazione in generazione, mostrano la costante necessità di adattarsi ai cambiamenti del mercato e della domanda. Le banche sono consapevoli di questa stanchezza. Devono accompagnare i clienti verso la diversificazione o l’uscita dall’attività. L’obiettivo è sempre minimizzare il rischio di insolvenza.
Guardando al Futuro: Tra Rischio e Nuove Opportunità
Nonostante le difficoltà, le banche ribadiscono il loro impegno nel finanziare il settore vitivinicolo. Crédit Mutuel afferma di non avere “alcuna istruzione di smettere di finanziare i viticoltori”, poiché non hanno interesse al fallimento dei loro clienti. Banque Populaire, dal canto suo, ha persino creato una filiera vitivinicola completa con consulenti specializzati nella regione Alvernia-Rodano-Alpi, dimostrando una fiducia concreta nel potenziale del settore. La loro filosofia è di accompagnare i produttori verso la resilienza, pur mantenendo una “vigilanza” su tutti i settori produttivi.
Il futuro richiede un equilibrio delicato tra rischio e opportunità, dove l’innovazione e l’adattamento sono chiavi. Cyril Camus affronta la crisi con maggiore serenità. I rimborsi dei suoi prestiti stanno giungendo al termine. Questo gli permette di ridurre le spese al minimo e di “tirare fuori le saldatrici” per le riparazioni. Questa capacità di auto-sostenersi, unita al supporto finanziario mirato, diventa cruciale. Le banche non vedono ancora gli effetti della canicola sugli indicatori bancari, ma si aspettano che diventino visibili entro la fine dell’anno, sottolineando l’importanza di finanziare le riprese e gli approvvigionamenti per la prossima campagna.
Come sottolinea Mélanie Vilboux di Banque Populaire, “certo che ci sono crisi del vino, ma ci sono anche belle storie da raccontare sulla viticoltura”. Questo spirito di ottimismo pragmatico è essenziale. La capacità di adattarsi, diversificare e modernizzare è fondamentale. Sfruttare il supporto disponibile è cruciale per il futuro della viticoltura. Questo garantirà che le “belle storie” continuino, malgrado le sfide climatiche e di mercato.
Fonti:
- “Bien sûr qu’il y a des crises du vin, mais il y a aussi de belles… | vitisphere.com
- 10 millions € de pertes et 10 000 messages de soutien après… | vitisphere.com
- “Arracher, c’est détruire du capital. En même temps, il faut… | vitisphere.com
- 68 millions € pour diversifier les vignes d’Australie-Méridionale… | vitisphere.com
- “Pas de consigne d’arrêter de financer les vignerons” au Crédit… | vitisphere.com